Jakarta | Opsen pajak kendaraan merupakan bagian dari penataan hubungan keuangan pemerintah provinsi dan pemerintah kabupaten atau kota. Istilah ini merujuk pada pungutan tambahan yang dihitung berdasarkan persentase tertentu dari pajak pokok. Dalam konteks kendaraan bermotor, opsen dikenakan atas Pajak Kendaraan Bermotor (PKB) dan Bea Balik Nama Kendaraan Bermotor (BBNKB). Karena memiliki dasar hukum dan dirancang sebagai bagian dari sistem pajak daerah, opsen bukan pungutan yang muncul tanpa aturan atau kewenangan yang jelas.
Landasan kebijakan opsen terdapat dalam Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan Pemerintah Pusat dan Pemerintahan Daerah. Undang-undang tersebut disahkan pada 5 Januari 2022 dan mengatur ulang sejumlah ketentuan mengenai pajak serta hubungan fiskal antartingkat pemerintahan. Salah satu tujuannya adalah memperkuat kapasitas pendapatan daerah dan memperjelas pembagian penerimaan. Ketentuan opsen kemudian menjadi bagian dari kerangka pajak daerah yang perlu diterapkan melalui peraturan dan mekanisme administrasi yang berlaku.
Perubahan utamanya terlihat pada alur penerimaan. Sebelum mekanisme opsen berlaku, kabupaten atau kota memperoleh bagian dari penerimaan PKB dan BBNKB melalui skema bagi hasil yang disalurkan oleh pemerintah provinsi. Dengan demikian, penerimaan untuk daerah tingkat kabupaten atau kota bergantung pada proses pembagian setelah pajak dipungut oleh provinsi.
Melalui opsen, porsi penerimaan bagi kabupaten atau kota dapat dicatat dan disalurkan secara langsung bersamaan dengan pembayaran pajak kendaraan. Wajib pajak tetap berhadapan dengan proses pembayaran pajak kendaraan, sementara perhitungan dan pembagian penerimaan mengikuti ketentuan yang berlaku. Mekanisme ini dimaksudkan agar arus pendapatan daerah lebih jelas, terukur, dan dapat dipantau. Opsen juga mempertegas peran pemerintah kabupaten atau kota dalam pembiayaan layanan publik, tanpa mengubah fakta bahwa PKB dan BBNKB memiliki aturan tarif serta tata cara administrasi tersendiri. Karena itu, memahami opsen sebagai perubahan mekanisme pembagian penerimaan membantu menjelaskan alasan kebijakan ini diterapkan, sekaligus membedakannya dari pungutan informal atau pajak tanpa dasar hukum.
Tarif opsen Pajak Kendaraan Bermotor (PKB) dan opsen Bea Balik Nama Kendaraan Bermotor (BBNKB) ditetapkan masing-masing sebesar 66 persen dari pokok pajak yang terutang. Persentase ini menjadi dasar penghitungan komponen opsen, bukan tarif yang langsung dikenakan atas seluruh nilai kendaraan atau harga jualnya. Karena itu, angka 66 persen perlu dibaca sesuai basis pengenaannya: pokok PKB untuk opsen PKB dan pokok BBNKB untuk opsen BBNKB.
Ketentuan tersebut tidak berarti total pajak kendaraan otomatis naik sebesar 66 persen. Opsen merupakan komponen tambahan yang dihitung berdasarkan pajak pokok terutang, sedangkan jumlah pajak pokok bergantung pada ketentuan yang berlaku dan keadaan kendaraan serta wajib pajak. Untuk PKB, misalnya, faktor seperti dasar pengenaan dan ketentuan tarif daerah dapat memengaruhi pokok pajak. Dengan demikian, persentase opsen saja tidak cukup untuk menentukan berapa kenaikan total kewajiban seseorang.
Besaran pajak pokok dan kebijakan keringanan dapat berbeda antardaerah. Pemerintah daerah dapat menetapkan tarif dalam batas yang diatur, sementara kebijakan seperti pengurangan atau pembebasan pajak, apabila berlaku, juga memengaruhi jumlah yang harus dibayar. Perbedaan aturan dan penerapan itu menyebabkan nilai tagihan akhir tidak selalu sama untuk kendaraan dengan karakteristik serupa di wilayah yang berbeda. Waktu pembayaran serta dasar pengenaan yang digunakan juga dapat berpengaruh sesuai ketentuan daerah.
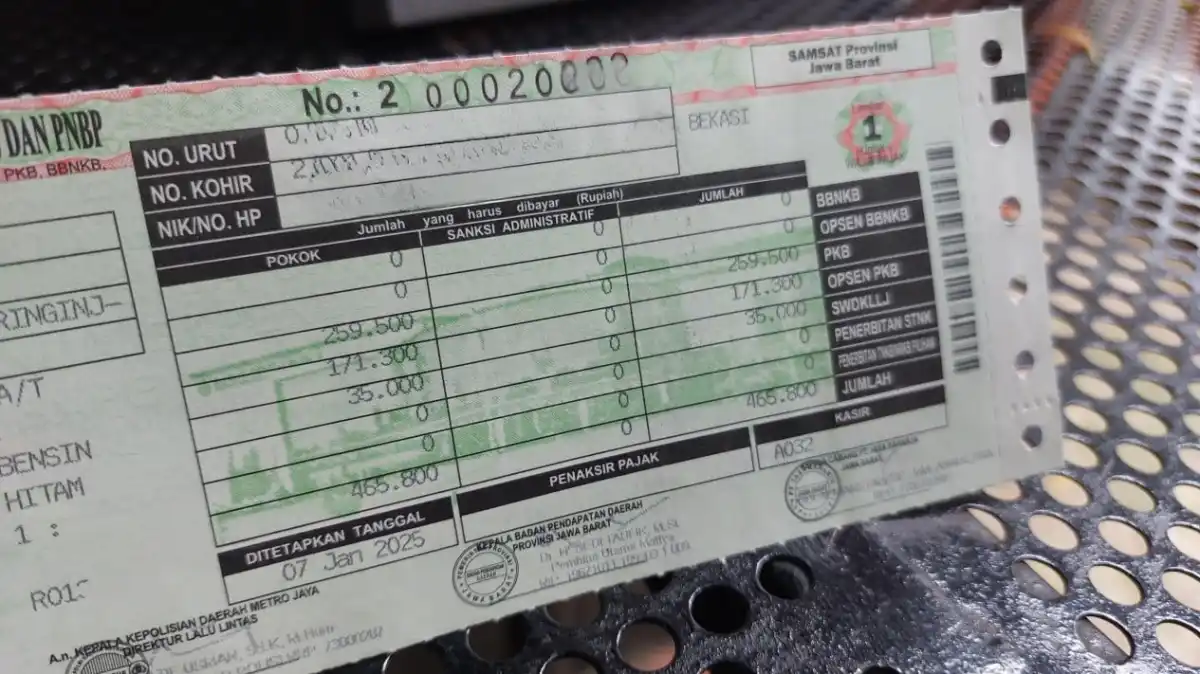
Untuk memahami tagihan, pemilik kendaraan sebaiknya memeriksa rincian pada dokumen pembayaran atau kanal resmi pemerintah daerah. Pisahkan nilai pokok PKB atau BBNKB dari nilai opsennya, lalu perhatikan apakah terdapat keringanan atau komponen lain yang tercantum. Rincian tersebut memberikan gambaran yang lebih tepat daripada mengalikan nilai kendaraan dengan angka 66 persen. Tanpa data tarif pokok dan kebijakan daerah yang relevan, tidak tepat menyimpulkan nominal tagihan kendaraan tertentu. Angka 66 persen menjelaskan proporsi opsen terhadap pokok pajak terutang, bukan persentase kenaikan otomatis atas seluruh biaya kepemilikan kendaraan.Penerapan opsen Pajak Kendaraan Bermotor (PKB) dan Bea Balik Nama Kendaraan Bermotor (BBNKB) mencakup 37 provinsi di Indonesia. Agar cakupan wilayahnya mudah dipahami, daftar provinsi berikut disusun berdasarkan kawasan geografis. Pengelompokan ini membantu pembaca menemukan wilayah yang relevan tanpa mengubah cakupan penerapan yang disebutkan.
Di kawasan Sumatra, provinsi yang termasuk dalam cakupan adalah Aceh, Sumatra Utara, Sumatra Barat, Riau, Kepulauan Riau, Jambi, Sumatra Selatan, Kepulauan Bangka Belitung, Bengkulu, dan Lampung. Sementara itu, di Pulau Jawa, penerapan mencakup Banten, Jawa Barat, Jawa Tengah, DI Yogyakarta, dan Jawa Timur.
Untuk kawasan Bali dan Nusa Tenggara, wilayahnya meliputi Bali, Nusa Tenggara Barat, dan Nusa Tenggara Timur. Di Kalimantan, daftar provinsi terdiri atas Kalimantan Barat, Kalimantan Tengah, Kalimantan Selatan, Kalimantan Timur, dan Kalimantan Utara. Selanjutnya, kawasan Sulawesi mencakup Sulawesi Utara, Gorontalo, Sulawesi Tengah, Sulawesi Barat, Sulawesi Selatan, dan Sulawesi Tenggara.
Di kawasan Maluku, penerapan opsen meliputi Maluku dan Maluku Utara. Adapun wilayah Papua yang tercakup adalah Papua, Papua Barat, Papua Selatan, Papua Tengah, Papua Pegunungan, dan Papua Barat Daya. Dengan demikian, seluruh kawasan dari Sumatra hingga Papua masuk dalam daftar 37 provinsi tersebut.
Daftar ini menunjukkan luasnya cakupan penerapan opsen PKB dan BBNKB secara nasional. Meski berada dalam kerangka kebijakan yang sama, informasi teknis pelaksanaan dapat perlu diperiksa melalui kanal resmi pemerintah daerah masing-masing. Masyarakat sebaiknya memastikan ketentuan pembayaran yang berlaku di provinsinya, termasuk prosedur administrasi dan rincian pungutan, sebelum melakukan transaksi kendaraan. Penyajian berdasarkan kawasan memudahkan pencarian, sedangkan nama provinsi menjadi acuan untuk mengenali wilayah yang dimaksud.
DKI Jakarta merupakan pengecualian dalam penerapan opsen Pajak Kendaraan Bermotor (PKB) dan Bea Balik Nama Kendaraan Bermotor (BBNKB). Berbeda dengan wilayah yang memungut opsen atas kedua jenis pajak tersebut, Jakarta tidak memungut opsen PKB maupun opsen BBNKB. Karena itu, ketika membahas wilayah penerapan opsen pajak kendaraan di Indonesia, status Jakarta perlu disebut secara tersendiri agar tidak disamakan dengan daerah yang menerapkannya. Pengecualian ini berlaku untuk kedua pungutan yang dimaksud, bukan hanya salah satu di antaranya.
Alasan yang menjelaskan perbedaan tersebut berkaitan dengan susunan pemerintahan wilayah Jakarta. Provinsi DKI Jakarta tidak terbagi menjadi kabupaten atau kota otonom. Dengan kondisi itu, pengaturan pajak kendaraan di Jakarta berbeda dari pengaturan di provinsi yang memiliki kabupaten atau kota otonom. Perbedaan susunan wilayah inilah yang menjadi dasar untuk memahami mengapa opsen PKB dan BBNKB tidak dipungut di DKI Jakarta. Penjelasan mengenai pengecualian ini bertumpu pada karakter wilayah tersebut, tanpa perlu menyamakan mekanismenya dengan daerah lain.
Dengan demikian, informasi tentang opsen kendaraan perlu membedakan DKI Jakarta dari wilayah penerapan lainnya. Jika suatu uraian menyebut opsen PKB atau BBNKB sebagai bagian dari pungutan di daerah, keterangan itu tidak dapat langsung diterapkan pada Jakarta. Di provinsi ini, kedua opsen tersebut tidak dipungut karena Jakarta tidak terbagi ke dalam kabupaten atau kota otonom. Penyebutan pengecualian secara jelas membantu pembaca memahami cakupan aturan dan menghindari anggapan bahwa pungutan yang sama berlaku seragam di seluruh wilayah Indonesia. Hal yang penting adalah membatasi keterangan pada dua fakta tersebut: Jakarta tidak memungut opsen PKB maupun BBNKB, dan perbedaan itu berkaitan dengan susunan wilayah provinsinya. Tidak ada alasan lain yang perlu ditambahkan untuk menjelaskan pengecualian ini.
Baca juga: Kekeringan Melanda Beberapa Wilayah di Indonesia | Waspada Angin Kencang di 22 Wilayah Jawa Timur | Mendorong Pengembangan Infrastruktur Kendaraan Listrik di Indonesia