
Jakarta | Direktorat Jenderal Pajak (DJP) Kementerian Keuangan menegaskan bahwa pengelolaan restitusi pajak harus tetap menghormati hak wajib pajak. Pengembalian kelebihan pembayaran pajak merupakan hak yang pelaksanaannya telah diatur dalam ketentuan hukum. Karena itu, proses pemeriksaan dan pencairan restitusi perlu dilakukan dengan mengacu pada peraturan yang berlaku, sekaligus mengikuti prosedur operasional standar yang ditetapkan oleh otoritas pajak.
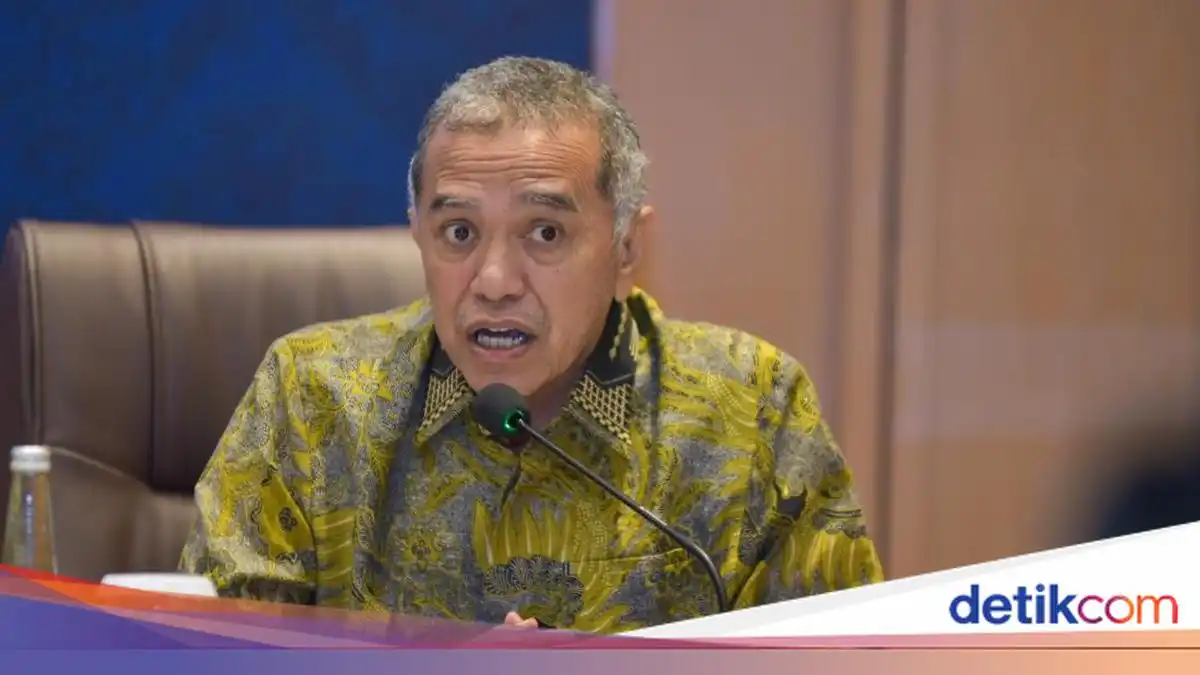
Direktur Jenderal Pajak Bimo Wijayanto menyampaikan hal tersebut kepada awak media pada Kamis, 15 Oktober 2026. Pernyataan itu menekankan bahwa pengelolaan restitusi tidak semata-mata ditentukan oleh pertimbangan penerimaan negara. DJP tetap berkewajiban menjalankan proses secara tertib dan memberikan perlakuan sesuai hak serta ketentuan yang berlaku bagi wajib pajak. Kepastian prosedur menjadi bagian penting agar permohonan dapat ditangani secara akuntabel, berdasarkan persyaratan, dan melalui tahapan yang semestinya.
Di sisi lain, otoritas pajak juga mempertimbangkan kondisi penerimaan negara. Penerimaan tersebut berkaitan dengan kemampuan pemerintah membiayai berbagai kebutuhan belanja negara dan mengelola defisit anggaran. Dengan demikian, kebijakan mengenai restitusi berada dalam ruang pengelolaan fiskal yang perlu memperhitungkan arus penerimaan dan kebutuhan belanja, tanpa mengabaikan kewajiban untuk mematuhi hukum.
Pertimbangan fiskal tersebut tidak menghapus hak wajib pajak atau menggantikan prosedur resmi. Sebaliknya, keseimbangan dicapai melalui penerapan aturan secara konsisten: permohonan ditelaah sesuai mekanisme, sementara pengelolaan anggaran tetap memperhatikan kebutuhan negara. Pendekatan ini penting untuk menjaga kepastian bagi wajib pajak sekaligus mendukung pengelolaan keuangan pemerintah yang bertanggung jawab.
Penegasan DJP memperlihatkan bahwa restitusi dan penerimaan negara perlu dikelola sebagai dua aspek yang sama-sama penting. Wajib pajak berhak memperoleh layanan sesuai ketentuan, sedangkan pemerintah perlu menjaga kecukupan anggaran untuk menjalankan belanja dan mengendalikan defisit. Pelaksanaan yang berlandaskan hukum dan prosedur operasional standar menjadi dasar untuk menyeimbangkan kedua kepentingan tersebut secara transparan dan terukur.
Dalam pembahasan mengenai keseimbangan restitusi pajak dan penerimaan negara, Bimo menyebut UMKM, industri padat karya, serta kegiatan usaha yang mendorong ekspor sebagai sektor yang menjadi perhatian dalam kebijakan perpajakan. Penyebutan ini menunjukkan bahwa kondisi dan peran masing-masing sektor turut dipertimbangkan ketika pemerintah merumuskan kebijakan. Namun, perhatian tersebut tidak dengan sendirinya berarti bahwa seluruh pelaku usaha di dalamnya memperoleh fasilitas, perlakuan, atau hasil restitusi yang sama. Penerapan ketentuan tetap perlu mengacu pada aturan yang berlaku dan keadaan wajib pajak terkait.
UMKM memiliki peran penting dalam kegiatan ekonomi dan penciptaan penghidupan bagi masyarakat. Karena itu, kebijakan perpajakan yang mempertimbangkan karakteristik UMKM dapat menjadi bagian dari upaya menjaga kegiatan usaha tetap berjalan, sekaligus memperhatikan kewajiban pajak dan kebutuhan penerimaan negara. Pertimbangan terhadap kelompok ini bukan penghapusan kewajiban atau jaminan atas perlakuan khusus. Hak wajib pajak tetap menjadi acuan, termasuk hak yang diatur dalam ketentuan perpajakan, sementara pemenuhannya mengikuti persyaratan dan prosedur yang ditetapkan.
Industri padat karya juga menjadi perhatian karena aktivitasnya berkaitan dengan penyerapan tenaga kerja. Sementara itu, usaha yang mendorong ekspor berkontribusi pada kegiatan produksi dan hubungan perdagangan dengan pasar luar negeri. Peran-peran tersebut menjadi alasan ekonomi untuk memperhitungkan dampak kebijakan pajak terhadap keberlangsungan usaha dan aktivitas yang dihasilkannya. Meski demikian, status sebagai industri padat karya atau pelaku ekspor saja tidak dapat dipahami sebagai dasar otomatis untuk menerima perlakuan tertentu. Setiap keputusan tetap bergantung pada aturan serta pemenuhan kriteria yang berlaku.
Dengan menempatkan UMKM, industri padat karya, dan kegiatan pendorong ekspor dalam perhatian kebijakan, pemerintah dapat mempertimbangkan kontribusi sektor-sektor itu terhadap perekonomian secara lebih menyeluruh. Pada saat yang sama, keseimbangan perlu dijaga pengelolaan penerimaan negara dan pemenuhan hak wajib pajak, termasuk dalam urusan restitusi. Pendekatan ini menegaskan pentingnya mempertimbangkan dampak ekonomi tanpa mengabaikan prinsip kepatuhan dan kepastian hukum. Rincian perlakuan bagi wajib pajak tetap ditentukan oleh ketentuan yang berlaku, bukan semata-mata oleh kategori sektor usahanya.
Bimo menjelaskan bahwa arahan Menteri Keuangan Suahasil Nazara mengenai manajemen restitusi pajak telah disampaikan dengan jelas. Arahan tersebut menjadi pedoman bagi Direktorat Jenderal Pajak (DJP) dalam mengelola pengembalian kelebihan pembayaran pajak secara cermat, dengan tetap mempertimbangkan hak wajib pajak dan kebutuhan menjaga penerimaan negara. Penjelasan ini menguraikan pelaksanaan arahan yang sudah ada, bukan pengumuman mengenai kebijakan baru.
Dalam kerangka tersebut, DJP diperkenankan mempermudah proses restitusi, terutama bagi pelaku usaha mikro, kecil, dan menengah (UMKM). Kemudahan dimaksud berkaitan dengan pengelolaan proses agar pengembalian dapat ditangani secara efektif dan tidak menimbulkan beban administratif yang tidak perlu. Namun, proses tetap perlu dilaksanakan sesuai ketentuan dan melalui pengawasan yang memadai. Dengan demikian, upaya mempercepat atau menyederhanakan layanan tidak menghilangkan prinsip kehati-hatian dalam administrasi perpajakan.
Bimo juga menyebut bahwa perhatian diberikan kepada kegiatan usaha yang menciptakan nilai tambah, membuka lapangan kerja, serta berorientasi ekspor. Kegiatan dengan karakteristik tersebut dinilai penting dalam mendukung aktivitas ekonomi dan memperluas kesempatan kerja. Penekanan pada prioritas ini menggambarkan pertimbangan dalam mengelola restitusi, dengan melihat kontribusi kegiatan usaha terhadap perekonomian. Pernyataan tersebut tidak berarti bahwa restitusi hanya dapat diberikan kepada sektor atau perusahaan tertentu; pemenuhan hak dan persyaratan perpajakan tetap menjadi dasar penanganannya.
Pengelolaan restitusi pada akhirnya memerlukan keseimbangan pelayanan kepada wajib pajak dan tanggung jawab menjaga penerimaan negara. Pengembalian yang menjadi hak wajib pajak perlu diproses secara wajar, sementara DJP tetap memastikan bahwa pemeriksaan dan administrasi berjalan sesuai aturan. Bagi UMKM, proses yang lebih mudah dapat mendukung kelancaran arus kas dan keberlangsungan kegiatan usaha. Pada saat yang sama, pendekatan yang terukur memungkinkan pemerintah mempertahankan akuntabilitas pengelolaan penerimaan. Keterangan Bimo menegaskan bahwa arahan Menteri Keuangan menjadi landasan bagi DJP untuk menjalankan keseimbangan tersebut, termasuk dengan memperhatikan kegiatan produktif yang memberi manfaat ekonomi lebih luas.
Bimo belum merinci proyeksi restitusi pajak hingga akhir tahun. Karena itu, belum tersedia angka atau gambaran terperinci yang dapat digunakan untuk memastikan besaran pengembalian pajak yang akan dicairkan dalam periode tersebut. Informasi mengenai proyeksi akhir tahun perlu dibedakan dari penjelasan umum tentang upaya menjaga keseimbangan pemenuhan hak wajib pajak dan penerimaan negara.
Dalam keterangan yang disampaikan, Bimo juga tidak mengumumkan kebijakan baru untuk menahan ataupun memperlambat pencairan restitusi. Tidak ada pengumuman mengenai perubahan aturan atau mekanisme yang secara khusus mengarahkan agar pembayaran pengembalian pajak ditunda. Dengan demikian, informasi yang tersedia tidak menunjukkan adanya keputusan baru terkait pembatasan pencairan restitusi.
Batas keterangan tersebut penting dicatat agar pernyataan mengenai keseimbangan fiskal tidak ditafsirkan melampaui hal yang telah disampaikan. Pembahasan mengenai penerimaan negara, dengan sendirinya, tidak menjadi bukti bahwa restitusi akan ditahan. Sebaliknya, ketiadaan pengumuman penahanan juga bukan dasar untuk menyatakan bahwa pencairan akan dipercepat. Kedua kemungkinan itu tidak dikonfirmasi melalui informasi yang diberikan Bimo.
Tanpa rincian proyeksi sampai penghujung tahun, belum ada dasar dari keterangan tersebut untuk menyimpulkan arah, jumlah, ataupun jadwal pencairan secara umum. Wajib pajak dan pelaku usaha sebaiknya merujuk pada informasi resmi yang tersedia, termasuk ketentuan dan proses administrasi yang berlaku, ketika menilai status restitusi masing-masing. Penjelasan ini tidak menggantikan keputusan atau pemberitahuan individual mengenai permohonan yang sedang diproses.
Dengan demikian hal yang dapat dipastikan dari keterangan Bimo terbatas pada dua poin proyeksi restitusi hingga akhir tahun belum dirinci dan kebijakan baru.
Baca juga: Skandal Penerimaan Mahasiswa Baru di Unsoed Terungkap | Kasus Korupsi Penerimaan Mahasiswa Baru di Unsoed Melibatkan Guru SMA