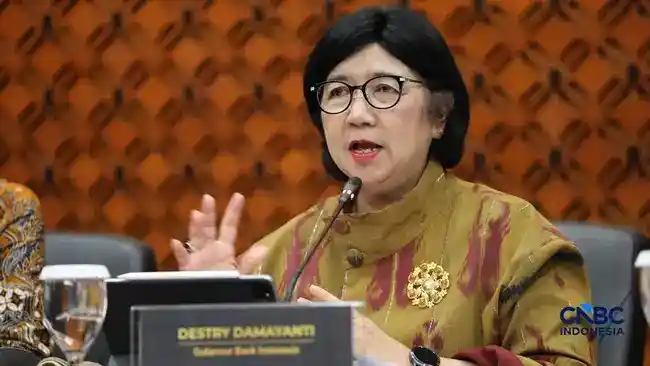
Jakarta | Gubernur Bank Indonesia (BI) Destry Damayanti menyampaikan bahwa data transaksi QRIS berpotensi menjadi salah satu bahan pertimbangan industri jasa keuangan ketika menilai kelayakan kredit seseorang. Informasi pembayaran yang tercatat melalui sistem tersebut dapat memberi gambaran mengenai aktivitas usaha dan pola transaksi pengguna, terutama pedagang kecil yang selama ini belum selalu memiliki rekam jejak keuangan formal.
Menurut Destry, peluang pemanfaatan itu bukan gagasan baru. Pembahasan mengenai penggunaan riwayat transaksi QRIS untuk mendukung penilaian kredit telah bergulir sejak tahun sebelumnya, tetapi hingga kini belum terealisasi. Pernyataan tersebut ia sampaikan kembali dalam acara Danantara Technology Innovation Investment Forum (DTIIF) 2026 di Jakarta, Senin, 26 Oktober 2026. Dengan demikian, potensi yang dibicarakan masih berada pada tahap gagasan dan belum menjadi mekanisme penilaian kredit yang berlaku.
Jika dikembangkan, data QRIS dapat melengkapi informasi yang digunakan lembaga keuangan dalam menyusun credit scoring. Catatan transaksi yang konsisten, misalnya, mungkin membantu menunjukkan bahwa sebuah usaha aktif menerima pembayaran digital. Bagi pedagang kecil, informasi semacam ini berpotensi menjadi bagian dari profil keuangan ketika mereka mengajukan pembiayaan, khususnya bila dokumen atau riwayat kredit formal yang dimiliki masih terbatas.
Namun, transaksi digital tidak dengan sendirinya menentukan apakah seseorang layak memperoleh kredit. Lembaga jasa keuangan tetap perlu menilai berbagai faktor lain, termasuk kemampuan membayar, kebutuhan pembiayaan, dan risiko usaha. Penggunaan data juga perlu memperhatikan persetujuan pengguna, keamanan, kualitas informasi, serta aturan yang berlaku. Karena gagasan ini belum diterapkan, rincian mengenai tata cara akses, pengolahan, dan bobot data QRIS dalam penilaian belum dapat dipastikan.
Gagasan tersebut terkait dengan upaya memperluas akses keuangan bagi pelaku usaha kecil. Apabila dirancang secara hati-hati dan diterapkan dengan perlindungan yang memadai, rekam transaksi QRIS dapat membantu membentuk penilaian kredit yang lebih informatif pada masa mendatang. Potensi itu bergantung pada kesiapan industri, kesepakatan mengenai pemanfaatan data, serta kemampuan memastikan bahwa penggunaan informasi transaksi memberi manfaat tanpa mengurangi kendali pengguna atas data mereka.
Perkembangan penggunaan QRIS terlihat dari jumlah pengguna yang memanfaatkannya untuk bertransaksi. Destry menyampaikan bahwa jumlah tersebut telah mencapai 71 juta. Angka ini meningkat dibandingkan September 2026, ketika jumlah pengguna tercatat sebanyak 67 juta. Dengan demikian, terdapat selisih empat juta pengguna catatan pada September dan angka terbaru yang disampaikan. Perbandingan tersebut menunjukkan bahwa jangkauan QRIS untuk kebutuhan transaksi kini mencakup lebih banyak pengguna.
Angka pada September 2026 juga memberikan gambaran tentang luasnya penggunaan sistem pembayaran ini. Jumlah 67 juta pengguna saat itu disebut setara dengan sekitar seperempat penduduk Indonesia. Perbandingan tersebut menempatkan QRIS sebagai layanan yang telah digunakan oleh bagian cukup besar dari masyarakat, meskipun angka pengguna dan jumlah penduduk merupakan ukuran yang berbeda. Data ini menjadi konteks untuk memahami skala adopsi QRIS sebelum jumlah pengguna dilaporkan meningkat menjadi 71 juta.
Pertumbuhan jumlah pengguna berjalan berdampingan dengan luasnya jaringan penerimaan QRIS. Jumlah merchant yang telah menerima pembayaran melalui QRIS mencapai 49,4 juta. Merchant mencakup tempat usaha yang menyediakan QRIS sebagai pilihan pembayaran bagi pelanggan. Karena itu, angka pengguna dan merchant menggambarkan dua sisi penggunaan: masyarakat yang dapat bertransaksi serta pelaku usaha yang menyediakan sarana pembayaran tersebut.
Dari keseluruhan merchant, 97 persen merupakan usaha mikro, kecil, dan menengah (UMKM). Porsi ini menunjukkan bahwa sebagian besar merchant QRIS berasal dari kelompok usaha tersebut. Jika dinyatakan secara proporsional, hanya sebagian kecil dari total merchant yang berada di luar kategori UMKM. Data ini melengkapi gambaran tentang jaringan QRIS, dengan jumlah merchant mencapai 49,4 juta dan dominasi UMKM dalam susunannya.
Secara keseluruhan, angka yang disampaikan Destry mencatat 71 juta pengguna untuk transaksi, naik dari 67 juta pada September 2026, serta 49,4 juta merchant. Catatan September setara sekitar seperempat penduduk Indonesia, sementara 97 persen merchant merupakan UMKM. Penyajian tiap angka secara terpisah membantu memperjelas cakupan pengguna, perubahan jumlah pengguna, dan komposisi pelaku usaha dalam jaringan QRIS, tanpa mencampuradukkan ukuran-ukuran tersebut.
Pada akhir 2025, Otoritas Jasa Keuangan (OJK) menyambut positif kemungkinan pemanfaatan riwayat transaksi keuangan, termasuk pembayaran melalui QRIS, sebagai data alternatif untuk membantu menilai kelayakan calon peminjam di industri pinjaman daring. Sikap tersebut mencerminkan keterbukaan regulator terhadap sumber informasi yang dapat melengkapi penilaian kredit konvensional, terutama bagi masyarakat yang belum memiliki riwayat pinjaman atau catatan kredit yang memadai.
Pandangan itu disampaikan oleh Agusman, Kepala Eksekutif Pengawas Lembaga Pembiayaan, Perusahaan Modal Ventura, LKM dan LJK Lainnya OJK, sebagaimana termuat dalam keterangan yang disebutkan pada bahan sumber. Riwayat transaksi dapat memberi gambaran mengenai aktivitas ekonomi seseorang, misalnya pola penerimaan dan pengeluaran yang tercatat melalui kanal pembayaran digital. Dalam konteks penyaluran pinjaman, informasi semacam itu berpotensi menjadi salah satu bahan pertimbangan untuk memahami profil pemohon, bukan satu-satunya penentu keputusan kredit.
Meski demikian, sambutan OJK tersebut perlu dibedakan dari pernyataan bahwa data QRIS telah resmi digunakan secara luas oleh perusahaan pinjaman daring untuk menetapkan kelayakan kredit. Keterangan yang tersedia menunjukkan dukungan terhadap kemungkinan atau pemanfaatan data alternatif, bukan konfirmasi bahwa penerapannya sudah berlangsung sebagai praktik industri. Karena itu, penggunaan riwayat transaksi tetap bergantung pada kebijakan dan kesiapan pihak terkait, serta aturan yang berlaku.
Pemanfaatan data pembayaran sebagai informasi penilaian juga perlu memperhatikan ketepatan, keamanan, dan perlindungan data pribadi. Riwayat transaksi dapat membantu memperluas akses pembiayaan jika digunakan secara proporsional dan dengan dasar pemrosesan yang sesuai. Namun, calon peminjam perlu memahami data apa yang diminta, untuk tujuan apa informasi itu dipakai, dan bagaimana persetujuan serta perlindungannya diterapkan. Dengan demikian, peluang penggunaan QRIS sebagai data alternatif masih merupakan arah yang disambut regulator, sementara rincian pelaksanaan dan penerapannya perlu dicermati lebih lanjut.
Agusman menegaskan bahwa peluang penggunaan transaksi QRIS sebagai salah satu dasar penilaian kredit perlu dikaji dengan memperhatikan sejumlah prinsip penting. Salah satu perhatian utama adalah pelindungan data pribadi. Informasi transaksi merupakan data yang sensitif bagi pengguna, sehingga pemanfaatannya harus dilakukan secara bertanggung jawab, dengan tujuan yang jelas dan tata kelola yang memadai. Pengguna juga perlu memperoleh kepastian mengenai bagaimana data dikumpulkan, diproses, dan digunakan, termasuk siapa saja yang dapat mengaksesnya. Aspek persetujuan dan keamanan data menjadi bagian yang tidak dapat dipisahkan dari pembahasan ini.
Selain perlindungan privasi, validitas data QRIS juga perlu dipastikan sebelum informasi tersebut dipertimbangkan dalam proses penilaian kredit. Riwayat transaksi yang tercatat belum tentu menggambarkan seluruh kondisi keuangan seseorang. Pola pembayaran dapat dipengaruhi oleh jenis usaha, kebiasaan pelanggan, atau faktor lain yang tidak berkaitan langsung dengan kemampuan peminjam untuk memenuhi kewajiban. Karena itu, kualitas, kelengkapan, dan konteks data perlu dinilai secara cermat agar hasil analisis tidak menimbulkan penilaian yang keliru atau merugikan kelompok tertentu. Metode pengolahan dan interpretasi data pun memerlukan pengujian yang memadai.
Prinsip kehati-hatian tetap menjadi landasan dalam setiap pemanfaatan data untuk credit scoring. Menurut Agusman, penerapan transaksi QRIS dalam penilaian kredit masih memerlukan pendalaman, sehingga belum dapat dipandang sebagai kebijakan yang sudah berjalan ataupun sebagai dasar tunggal untuk menentukan kelayakan seseorang memperoleh pembiayaan.
Baca juga: Meningkatkan Kreativitas dan Peluang Ekonomi Penyandang Disabilitas Melalui Batik | Wisuda Ke-42 PNJ: Keberhasilan Besar dan Peluang Kerja bagi Lulusan