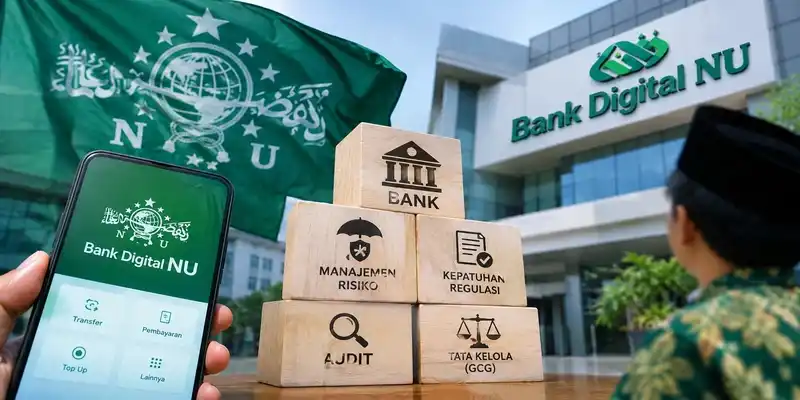
Yogyakarta | Gagasan mengenai bank digital NU dapat dibaca sebagai tawaran untuk menempatkan infrastruktur keuangan dalam agenda kemandirian jamiyyah dan kesejahteraan jamaah. Dalam kerangka ini, bank digital NU tidak semata-mata dipahami sebagai isu teknologi perbankan, melainkan sebagai gagasan strategis tentang bagaimana kebutuhan ekonomi warga dapat dibicarakan melalui perspektif kelembagaan, pelayanan, dan kemaslahatan. Pembukaan pembahasan ini penting karena menunjukkan bahwa percakapan mengenai keuangan digital berkaitan dengan arah penguatan organisasi dan kehidupan jamaah secara lebih luas.
Gagasan tersebut muncul dalam tulisan Kiai M. Mustafid yang disiarkan melalui situs Pondok Pesantren Mahasiswa Aswaja Nusantara Yogyakarta pada 5 Oktober. Tulisan itu menjadi titik awal untuk menelaah secara lebih cermat kemungkinan dan persoalan yang melekat pada gagasan bank digital NU. Penyebutan gagasan ini tidak dimaksudkan untuk menetapkan bentuk lembaga, menjelaskan skema operasional, atau menyimpulkan tahapan pelaksanaannya. Pada tahap awal, yang perlu diperhatikan ialah cara gagasan tersebut mengarahkan perhatian pada hubungan kebutuhan jamaah, kemandirian jamiyyah, dan infrastruktur keuangan yang relevan.
Tulisan Kiai M. Mustafid dipandang memantik daya kritis karena menyentuh persoalan strategis NU ketika memasuki abad keduanya. Pertanyaan yang muncul bukan hanya apakah teknologi dapat digunakan, tetapi juga bagaimana sebuah gagasan keuangan perlu dipertimbangkan secara hati-hati dalam kaitannya dengan tujuan organisasi dan kesejahteraan jamaah. Karena itu, pembahasan tentang bank digital NU sebaiknya tidak berhenti pada daya tarik istilah digital. Ia perlu ditempatkan sebagai bahan refleksi mengenai kapasitas, tanggung jawab, dan tata kelola yang menyertai setiap gagasan tentang infrastruktur keuangan. Dengan batasan tersebut, bagian ini membuka ruang bagi pembahasan lanjutan tanpa menambahkan informasi tentang pendanaan, perkembangan proyek, maupun rincian kelembagaan yang belum tersedia dalam bahan sumber.
Modal sosial NU dapat dipahami sebagai himpunan kepercayaan, solidaritas, nilai, dan hubungan kelembagaan yang terbentuk melalui kehidupan jamiyyah. Dalam gagasan pembangunan infrastruktur keuangan, modal tersebut tidak ditempatkan semata sebagai aset yang dapat dihitung, melainkan sebagai dasar bagi terciptanya hubungan ekonomi yang berkelanjutan. Kepercayaan menjadi unsur penting karena layanan keuangan memerlukan keyakinan bahwa pengelola bertindak amanah, transparan, dan bertanggung jawab.
Transformasi modal sosial menjadi kekuatan keuangan menuntut proses kelembagaan yang hati-hati. Nilai kebersamaan dan jaringan sosial perlu diterjemahkan ke dalam tata kelola, mekanisme pengambilan keputusan, serta aturan yang mampu menjaga kepentingan bersama. Dengan demikian, gagasan mengenai bank digital NU tidak hanya berkaitan dengan penggunaan teknologi, tetapi juga dengan upaya membangun institusi yang memiliki legitimasi sosial. Teknologi berfungsi sebagai sarana, sedangkan modal sosial menyediakan landasan relasional dan etis bagi pengoperasiannya.
Dalam kerangka kemandirian jamiyyah, infrastruktur keuangan dibayangkan sebagai perangkat yang dapat memperkuat kapasitas organisasi untuk mengelola sumber daya secara lebih tertata. Kemandirian di sini tidak seharusnya dimaknai sebagai sikap menutup diri, melainkan sebagai kemampuan membangun fondasi ekonomi yang bertanggung jawab, memiliki arah, dan tidak sepenuhnya bergantung pada pihak luar. Karena itu, pembahasan pada tahap gagasan perlu menempatkan kemandirian sebagai tujuan kelembagaan, bukan sebagai klaim atas hasil yang telah tercapai.
Hubungan modal sosial dan kesejahteraan jamaah juga perlu dipahami secara proporsional. Modal sosial dapat membuka kemungkinan bagi terbentuknya layanan yang lebih dekat dengan kebutuhan komunitas, tetapi kemungkinan tersebut tidak otomatis menghasilkan manfaat konkret. Diperlukan desain kelembagaan, pengawasan, dan perlindungan kepentingan pengguna agar kepercayaan sosial tidak berubah menjadi kerentanan. Pada tingkat konseptual, ambisi ini menunjukkan upaya menghubungkan kekuatan sosial NU dengan pembangunan infrastruktur keuangan yang berorientasi pada keberlanjutan, amanah, dan kepentingan bersama.
Gagasan bank digital NU membawa daya tarik yang melampaui urusan layanan keuangan. Di dalamnya terdapat romantisme pembangunan infrastruktur: keyakinan bahwa sebuah organisasi dapat memperkuat kemandirian, memperluas jangkauan pelayanan, dan menghadirkan sarana ekonomi yang sesuai dengan kebutuhan warganya. Infrastruktur keuangan, dalam kerangka ini, dipandang sebagai simbol kemajuan sekaligus penanda bahwa potensi sosial yang besar dapat diterjemahkan menjadi kapasitas kelembagaan yang lebih teratur.
Daya tarik tersebut muncul karena infrastruktur tidak hanya dipahami sebagai perangkat teknis. Ia dapat menjadi ruang untuk mengonsolidasikan jaringan, kepercayaan, pengetahuan, dan aktivitas ekonomi yang telah tersebar di berbagai lapisan organisasi. Apabila dirancang secara hati-hati, gagasan bank digital dapat membayangkan hubungan yang lebih terhubung anggota, pelaku usaha, lembaga pendidikan, komunitas, serta berbagai unit pelayanan. Nilai strategisnya terletak pada kemungkinan membangun ekosistem yang saling menopang, bukan semata-mata pada penyediaan produk finansial.
Namun, bahan yang tersedia belum memberikan rincian teknis mengenai bentuk platform, jenis layanan, teknologi yang digunakan, wilayah operasional, atau kelompok pengguna yang dituju. Karena itu, pembahasan mengenai infrastruktur tersebut tidak boleh diperlakukan sebagai uraian tentang sistem yang telah terbentuk dan berjalan. Belum terdapat dasar yang memadai untuk menyimpulkan kesiapan operasional, skala layanan, mekanisme integrasi, maupun kemampuan infrastruktur dalam memenuhi tuntutan keamanan dan kepatuhan.
Dengan batasan itu, romantisme infrastruktur sebaiknya dibaca sebagai proposisi strategis. Ia menawarkan arah imajinatif tentang bagaimana kekuatan sosial organisasi dapat dikonsolidasikan melalui sarana keuangan yang modern dan inklusif. Daya tarik gagasan ini tetap penting, sebab visi yang kuat dapat mendorong perumusan tujuan dan prioritas. Akan tetapi, visi tersebut perlu dipisahkan secara tegas dari fakta implementasi. Penilaian yang lebih konkret baru dapat dilakukan setelah desain, tata kelola, kapasitas teknologi, sasaran pengguna, dan risiko operasional dijelaskan secara terbuka.
Pembacaan terhadap gagasan bank digital NU perlu ditempatkan dalam kerangka manajemen risiko, bukan semata-mata dalam bahasa ambisi kelembagaan atau daya tarik simbolik. Gagasan tersebut menyentuh kemungkinan pembangunan infrastruktur keuangan yang memiliki arti strategis, tetapi arti strategis tidak dengan sendirinya membuktikan kesiapan, ketahanan, atau kelayakan pelaksanaannya. Karena itu, perhatian perlu diarahkan pada pertanyaan yang lebih mendasar: risiko apa yang mungkin muncul, bagaimana risiko itu dikenali, siapa yang bertanggung jawab mengelolanya, serta bagaimana keputusan dapat diawasi secara konsisten.
Sikap kritis menjadi penting agar pembicaraan mengenai bank digital NU tidak berhenti pada romantisme kelembagaan. Identitas, jejaring sosial, dan aspirasi pelayanan dapat menjadi bagian dari narasi pendukung, tetapi semuanya perlu dibaca berdampingan dengan tuntutan tata kelola dan disiplin pengelolaan risiko. Tanpa pembacaan semacam itu, gagasan infrastruktur keuangan mudah dinilai terutama berdasarkan daya tarik simboliknya. Penilaian yang lebih hati-hati tidak bermaksud menolak gagasan tersebut, melainkan menjaga agar pembahasannya tidak melampaui informasi yang tersedia dan tidak mengubah harapan menjadi klaim tentang hasil.
Bahan yang tersedia belum menjelaskan jenis risiko, mekanisme pengawasan, struktur pengelolaan, kewajiban kepatuhan, maupun langkah mitigasi yang akan digunakan. Oleh sebab itu, tidak tepat untuk mengarang rancangan kebijakan, menyimpulkan bentuk pengendalian tertentu, atau menetapkan kelayakan gagasan secara definitif. Yang dapat ditegaskan ialah kebutuhan untuk menimbang setiap ambisi membangun infrastruktur keuangan melalui perspektif manajemen risiko yang kritis, terbuka, dan berbasis informasi. Perspektif tersebut membantu membedakan visi, kapasitas, dan bukti, sekaligus mencegah perbincangan terseret hanya oleh simbol, afiliasi, atau optimisme kelembagaan.
Baca juga: Pertumbuhan Energi dan Infrastruktur Digital di Indonesia: IEE Series Energy Week 2026 | Transformasi Infrastruktur Digital Perbankan di Indonesia | Meningkatkan Literasi Keuangan melalui Program Bulan Dana Pensiun