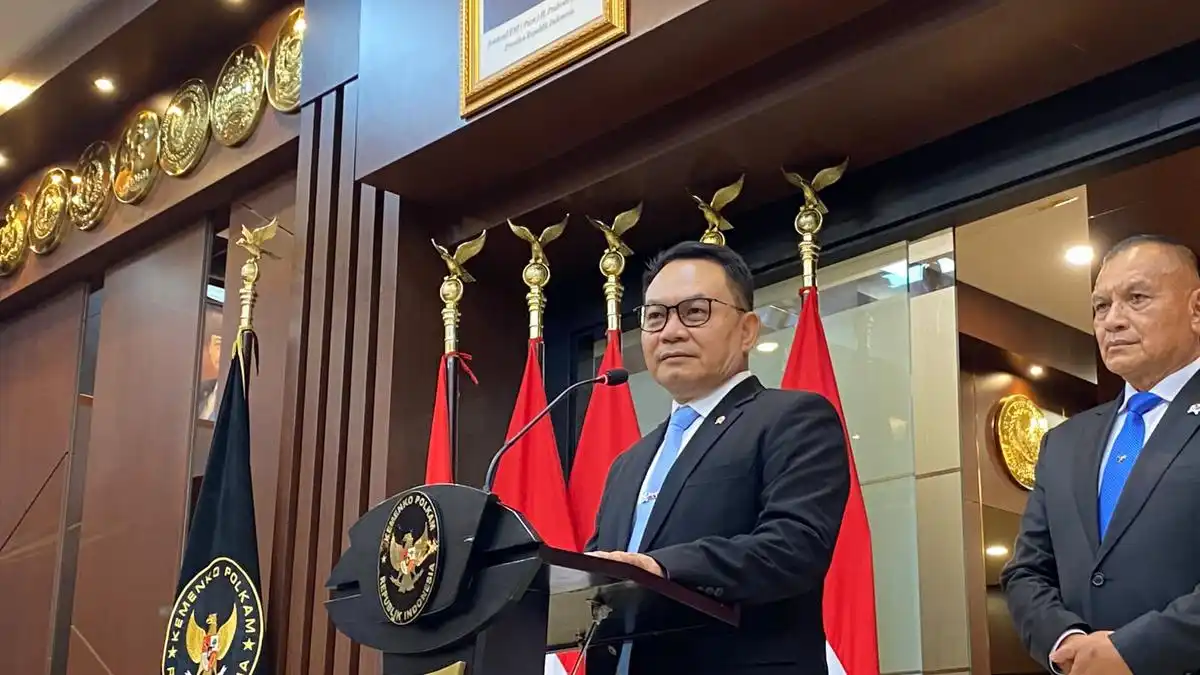
Jakarta | Mekanisme pembayaran utang pajak kini berubah: setiap pembayaran wajib pajak diarahkan terlebih dahulu untuk melunasi pokok utang pajak, bukan lagi diperhitungkan secara proporsional pokok kewajiban dan sanksi administratif. Perubahan ini disampaikan Direktur Jenderal Pajak Bimo Wijayanto sebagai pengingat bagi wajib pajak agar memahami tata cara baru dalam memenuhi kewajibannya kepada negara.
Ketentuan tersebut tercantum dalam Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026. Regulasi ini merupakan perubahan atas PMK Nomor 118 Tahun 2024 yang sebelumnya mengatur tata cara pembayaran dan penyelesaian utang pajak. PMK Nomor 71 Tahun 2026 mulai berlaku setelah diundangkan pada 2 Oktober 2026, sehingga pembayaran yang dilakukan sejak tanggal tersebut mengikuti ketentuan yang telah diperbarui.
Dalam mekanisme sebelumnya, pembayaran dapat diperhitungkan secara proporsional untuk memenuhi bagian pokok utang sekaligus sanksi administratif. Melalui aturan baru, urutan pengalokasian pembayaran ditegaskan dengan menempatkan pokok utang sebagai prioritas. Artinya, dana yang disetorkan wajib pajak akan digunakan lebih dahulu untuk mengurangi nilai kewajiban utama sebelum diperhitungkan terhadap sanksi administratif yang masih harus dibayar.
Perubahan ini membuat wajib pajak perlu mencermati jumlah pokok utang, sanksi, serta status pembayaran pada administrasi perpajakannya. Pemahaman atas rincian tersebut penting agar wajib pajak dapat memperkirakan sisa kewajiban secara tepat dan menyusun pelunasan sesuai kemampuan. Wajib pajak juga perlu memastikan bahwa pembayaran dilakukan menggunakan informasi tagihan dan kode billing yang benar, sehingga setoran dapat dicatat sesuai ketentuan yang berlaku.
Peringatan dari Direktur Jenderal Pajak tersebut menjadi bagian dari upaya memperjelas dampak perubahan regulasi bagi masyarakat dan pelaku usaha. Dengan prioritas pada pelunasan pokok utang pajak, posisi kewajiban utama akan lebih dahulu berkurang, sementara sanksi administratif tetap perlu diselesaikan berdasarkan perhitungan yang tercantum dalam administrasi perpajakan masing-masing wajib pajak.
Perubahan mekanisme pembayaran dalam PMK-71/2026 menempatkan pokok utang pajak sebagai prioritas utama. Ketentuan ini berbeda dari mekanisme sebelumnya, ketika setiap pembayaran wajib pajak diperhitungkan secara proporsional untuk mengurangi pokok utang pajak sekaligus sanksi administratif. Dengan pola tersebut, pembayaran tidak sepenuhnya diarahkan untuk menurunkan nilai pokok, sehingga penyelesaian kewajiban utama dapat berlangsung lebih lambat.
Berdasarkan aturan baru, pembayaran yang dilakukan wajib pajak terlebih dahulu digunakan untuk melunasi pokok utang pajak. Setelah pokok kewajiban tersebut diselesaikan sesuai ketentuan, perhitungan pembayaran dapat berlanjut pada sanksi administratif yang masih harus dibayar. Penataan urutan ini memberikan kejelasan mengenai bagaimana setoran diperhitungkan dan membantu wajib pajak memahami posisi kewajibannya secara lebih terukur.
Bagi wajib pajak, prioritas terhadap pokok utang membuka kesempatan untuk menyelesaikan kewajiban utama dengan lebih cepat. Kebijakan tersebut juga memberikan kepastian dalam proses penyelesaian utang karena pembayaran tidak lagi terbagi secara proporsional pokok dan sanksi sejak awal. Dengan pokok utang yang lebih dahulu berkurang atau terlunasi, wajib pajak dapat memiliki gambaran yang lebih jelas mengenai sisa kewajiban yang harus dipenuhi.
Selain itu, wajib pajak dapat memanfaatkan fasilitas pengurangan atau penghapusan sanksi administratif apabila memenuhi persyaratan yang berlaku. Fasilitas tersebut tetap bergantung pada ketentuan dan kriteria yang ditetapkan, sehingga pelaksanaannya perlu diperhatikan secara cermat oleh pihak yang memiliki utang pajak.
Bimo menyampaikan bahwa penyempurnaan mekanisme ini ditujukan untuk membantu wajib pajak menyelesaikan kewajibannya dengan lebih baik. Pada saat yang sama, perubahan tersebut diharapkan mendukung terwujudnya sistem perpajakan yang adil dan efektif, melalui aturan pembayaran yang lebih jelas serta berorientasi pada penyelesaian pokok utang.
Selain mengatur urutan pelunasan utang pajak, PMK-71/2026 memuat penyempurnaan pada sejumlah tahapan administratif dalam proses keberatan. Salah satu perubahan tersebut berkaitan dengan jangka waktu penyampaian surat tanggapan atas hasil penelitian keberatan. Pengaturan ini memberikan penjelasan yang lebih terukur mengenai waktu bagi wajib pajak untuk menyampaikan tanggapan setelah menerima hasil penelitian. Dengan batas waktu yang lebih jelas, proses keberatan diharapkan berjalan lebih tertib, terdokumentasi, dan memberikan kepastian bagi wajib pajak maupun otoritas pajak.
Peraturan tersebut juga mempertegas ketentuan mengenai kemungkinan pengurangan atau penghapusan sanksi administratif. Fasilitas ini tidak berlaku secara otomatis, melainkan hanya dapat diberikan apabila wajib pajak memenuhi persyaratan, prosedur, dan dasar pertimbangan yang ditetapkan dalam ketentuan perpajakan. Artinya, keberadaan fasilitas tidak mengubah kewajiban wajib pajak untuk menyelesaikan utang pajak sesuai mekanisme yang berlaku. Pengajuan permohonan pun tetap harus didukung alasan dan dokumen yang relevan.
Batasan penting perlu diperhatikan dalam memahami ketentuan ini. Sanksi administratif yang timbul dari proses keberatan, banding, atau peninjauan kembali tidak dapat diajukan untuk memperoleh pengurangan atau penghapusan melalui mekanisme yang diatur dalam PMK-71/2026. Dengan demikian, fasilitas tersebut tidak dapat digunakan untuk membuka kembali atau mengubah konsekuensi sanksi yang telah muncul dalam rangkaian upaya hukum perpajakan tersebut. Pemisahan ini menjaga agar setiap tahapan penyelesaian sengketa memiliki konsekuensi hukum yang jelas.
Bimo juga memberikan klarifikasi bahwa kebijakan tersebut bukan pemutihan pajak. PMK-71/2026 tidak menghapus kewajiban membayar pokok utang pajak dan tidak dapat dipahami sebagai pembebasan umum atas kewajiban perpajakan. Pokok utang tetap menjadi tanggung jawab wajib pajak dan harus dilunasi sesuai ketentuan. Adapun kemungkinan pengurangan atau penghapusan sanksi tetap bersifat terbatas, bersyarat, dan bergantung pada pemenuhan ketentuan yang berlaku. Karena itu, wajib pajak perlu menelaah dasar permohonan, jangka waktu, serta dokumen pendukung sebelum memanfaatkan fasilitas tersebut.
Menurut Bimo, penyempurnaan skema pelunasan utang pajak diarahkan untuk membangun administrasi perpajakan yang lebih tertib, jelas, dan mudah diterapkan. Perubahan ini tidak semata-mata mengatur urutan pembayaran, tetapi juga memberikan kerangka yang lebih terukur bagi wajib pajak maupun aparatur dalam menyelesaikan kewajiban yang masih tertunda. Dengan mendahulukan pelunasan pokok utang pajak, proses penyelesaian diharapkan dapat berjalan secara transparan serta mengurangi penumpukan kewajiban dari waktu ke waktu.
Dari sisi fiskal, kebijakan tersebut diharapkan mempercepat penerimaan atas pokok pajak yang belum dibayar. Prioritas itu penting untuk menjaga kualitas penerimaan negara sekaligus memastikan bahwa kewajiban utama tidak terus tertutup oleh komponen tambahan. Pendekatan ini juga mempertimbangkan keadilan bagi wajib pajak yang selama ini memenuhi kewajibannya secara tepat waktu. Perlakuan dan mekanisme yang lebih konsisten dapat memperkuat kepercayaan terhadap sistem perpajakan serta mendorong kepatuhan sukarela.
Pemerintah juga menilai bahwa kepastian hukum menjadi unsur penting dalam penerapan pengaturan baru. Karena itu, ketentuan peralihan disertakan untuk menjelaskan penanganan kewajiban yang timbul atau sedang diproses sebelum perubahan berlaku. Ketentuan tersebut membantu mencegah perbedaan penafsiran, memberikan waktu bagi pihak terkait untuk menyesuaikan administrasi, dan menjaga agar perubahan kebijakan tidak menimbulkan ketidakpastian bagi wajib pajak.
Selain memperkuat disiplin pembayaran, skema ini diharapkan tetap memperhatikan kemampuan arus kas wajib pajak. Fleksibilitas dan kejelasan tahapan pelunasan dapat membantu pelaku usaha mengatur dana tanpa mengabaikan kewajiban kepada negara. Manfaat tersebut terutama penting bagi usaha mikro, kecil, dan menengah yang umumnya memiliki ruang keuangan lebih terbatas serta lebih rentan terhadap perubahan arus penerimaan. Dengan demikian, penyelesaian utang pajak dapat berlangsung lebih tertib, sementara keberlangsungan dan perkembangan kegiatan usaha tetap terjaga.