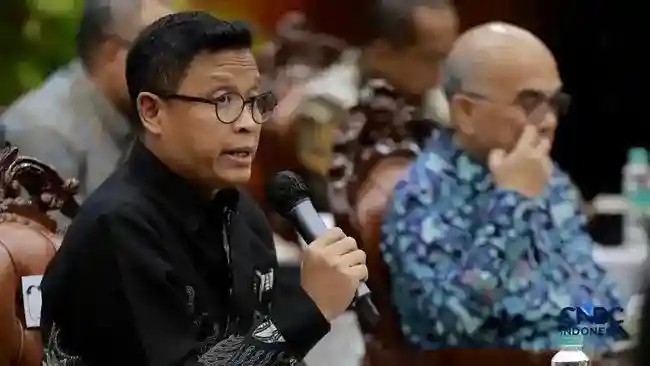
Jakarta | Direktur Jenderal Pajak Bimo Wijayanto memaparkan simulasi kebijakan pengurangan dan penghapusan sanksi administrasi ketika menutup kegiatan sosialisasi perpajakan yang digelar Kantor Wilayah Direktorat Jenderal Pajak (DJP) se-Jakarta Raya pada 29 Oktober 2026. Pemaparan tersebut memberi gambaran mengenai penerapan kebijakan bagi wajib pajak, terutama terkait besaran sanksi yang dapat dikurangi atau dihapus. Dalam simulasi itu, waktu penyampaian laporan menjadi salah satu faktor yang menentukan perlakuan atas sanksi administrasi.
Kebijakan yang dijelaskan mengacu pada Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026 serta aturan teknis berupa Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026. Kedua ketentuan tersebut menjadi landasan bagi pelaksanaan pengurangan maupun penghapusan sanksi administrasi. Dengan adanya aturan teknis, ketentuan dalam PMK dapat diterapkan secara lebih terarah dan memberikan acuan yang jelas bagi wajib pajak maupun petugas pajak dalam memproses permohonan atau menentukan besaran pengurangan yang berlaku.
PMK Nomor 71 Tahun 2026 menyempurnakan PMK Nomor 118 Tahun 2024. Penyempurnaan tersebut diarahkan untuk menghadirkan perlakuan yang adil, memberikan kepastian hukum, serta memudahkan wajib pajak dalam memenuhi kewajiban perpajakannya. Simulasi yang disampaikan Bimo juga menegaskan bahwa ketentuan baru perlu dipahami dengan memperhatikan batas waktu pelaporan, karena waktu pemenuhan kewajiban dapat memengaruhi hasil penghitungan sanksi. Oleh sebab itu, wajib pajak perlu mencermati persyaratan dan tata cara yang diatur dalam PMK maupun KEP agar dapat mengetahui hak serta kewajibannya. Sosialisasi kepada masyarakat menjadi bagian penting untuk menyampaikan perubahan aturan secara jelas, sehingga pelaksanaan kebijakan dapat berlangsung konsisten dan wajib pajak memiliki dasar yang memadai ketika mengambil langkah terkait pelaporan serta penyelesaian kewajiban pajaknya.
Besaran penghapusan sanksi administrasi atas keterlambatan penyampaian SPT Tahunan Pajak Penghasilan untuk tahun pajak sampai dengan 2025 ditentukan oleh kapan wajib pajak menyampaikan SPT. Berdasarkan ketentuan KEP-239/PJ/2026, tersedia tiga tahap manfaat dengan persentase penghapusan yang berbeda. Perbedaan ini membuat waktu penyelesaian kewajiban menjadi faktor penting: semakin cepat SPT dilaporkan dalam periode yang ditetapkan, semakin besar bagian sanksi yang dapat dihapuskan.
Pada tahap pertama, sanksi dapat dihapuskan sebesar 100 persen apabila SPT disampaikan sejak 8 Oktober sampai dengan 31 Desember 2026. Dengan demikian, wajib pajak yang memenuhi seluruh persyaratan dan melaporkan SPT dalam rentang tersebut berpeluang memperoleh penghapusan penuh atas sanksi keterlambatan yang termasuk dalam ketentuan. Tahap ini memberikan manfaat paling besar, sehingga wajib pajak perlu memeriksa data dan menyiapkan dokumen lebih awal agar pelaporan tidak tertunda hingga periode berikutnya.
Tahap kedua berlaku untuk SPT yang disampaikan pada 1 Januari hingga 31 Maret 2027. Dalam rentang ini, persentase penghapusan sanksi adalah 50 persen, dengan tetap memperhatikan terpenuhinya seluruh persyaratan yang berlaku. Apabila pelaporan dilakukan setelah 31 Desember 2026, manfaatnya menjadi lebih rendah dibandingkan tahap pertama. Karena itu, wajib pajak sebaiknya tidak hanya mempertimbangkan tenggat terakhir, tetapi juga memahami dampak waktu pelaporan terhadap jumlah sanksi yang masih harus dibayar.
Untuk tahap ketiga, SPT yang disampaikan pada 1 April sampai dengan 30 Juni 2027 memperoleh penghapusan sebesar 25 persen, sepanjang semua ketentuan dan persyaratan dipenuhi. Persentase ini merupakan manfaat terkecil di ketiga periode tersebut. Setelah batas periode yang ditentukan, wajib pajak perlu merujuk kembali pada ketentuan yang berlaku untuk memastikan perlakuan atas sanksinya. Dengan membandingkan ketiga tahap, pola pengurangannya jelas: 100 persen, 50 persen, lalu 25 persen. Oleh sebab itu, segera menuntaskan pelaporan dan kewajiban terkait dapat meningkatkan manfaat pengurangan, sekaligus membantu menghindari penundaan yang berpotensi memperbesar beban administrasi. Wajib pajak perlu memastikan jenis SPT, tahun pajak, dan kondisi kasusnya sesuai cakupan kebijakan sebelum mengandalkan fasilitas tersebut.
Bimo memberikan ilustrasi mengenai PT ABC, perusahaan yang belum menyampaikan Surat Pemberitahuan (SPT) Tahunan Pajak Penghasilan (PPh) untuk tahun pajak 2025. Karena keterlambatan tersebut, perusahaan menerima Surat Tagihan Pajak (STP) yang memuat sanksi sebesar Rp1 juta. Tagihan ini menjadi dasar untuk memahami bahwa peluang pengurangan atau penghapusan sanksi dapat bergantung pada kapan kewajiban pelaporan dipenuhi dan apakah persyaratan yang berlaku telah dipenuhi.
Setelah menerima STP, PT ABC menyampaikan SPT Tahunan dengan status kurang bayar, sehingga terdapat pajak yang masih harus dibayar. Perusahaan kemudian mengajukan permohonan pengurangan atau penghapusan sanksi administrasi atas tagihan tersebut. Dalam menilai permohonan, perusahaan perlu memperhatikan ketentuan yang relevan, melengkapi dokumen yang diminta, serta memenuhi kewajiban pembayaran pajak pokok sesuai aturan. Pengajuan permohonan tidak dengan sendirinya memastikan sanksi akan dihapus atau dikurangi; keputusan mengikuti pemeriksaan dan pertimbangan otoritas pajak.
Ilustrasi ini menegaskan pentingnya urutan dan waktu tindakan. Jika SPT disampaikan lebih cepat dan persyaratan permohonan terpenuhi, manfaat yang tersedia dapat berbeda dibandingkan keadaan ketika pelaporan dilakukan setelah tenggat atau syarat tertentu tidak dipenuhi. Karena itu, wajib pajak sebaiknya segera menelaah STP, memastikan dasar pengenaan sanksi, lalu menentukan langkah pelaporan dan pengajuan berdasarkan ketentuan yang berlaku. Kepatuhan tepat waktu juga membantu mengurangi risiko biaya tambahan akibat keterlambatan.
Angka Rp1 juta dalam contoh Bimo merujuk pada sanksi keterlambatan yang dikenakan dalam ilustrasi PT ABC, bukan patokan umum bagi semua wajib pajak. Demikian pula, kemungkinan pengurangan atau penghapusan dan persyaratan yang menyertainya tidak otomatis berlaku sama untuk setiap kasus. Jenis sanksi lain, perbedaan tahun pajak, dasar penerbitan tagihan, ataupun keadaan khusus dapat menghasilkan ketentuan serta manfaat yang berbeda. Sebelum mengajukan permohonan, perusahaan perlu memeriksa peraturan yang berlaku untuk kasusnya atau meminta penjelasan dari petugas pajak maupun tenaga profesional. Dengan demikian, contoh tersebut dapat digunakan untuk memahami hubungan waktu pelaporan, pemenuhan persyaratan, dan besaran manfaat, tanpa dianggap sebagai jaminan hasil atau ketentuan universal.
Fasilitas pengurangan atau penghapusan sanksi pajak tidak berlaku secara otomatis. Wajib pajak yang ingin memanfaatkannya perlu mengajukan permohonan sesuai ketentuan dan menyampaikan informasi yang diperlukan agar kondisi serta kewajibannya dapat ditelaah. Batas akhir pengajuan permohonan ditetapkan paling lambat 1 Oktober 2028. Karena itu, wajib pajak sebaiknya memastikan prosedur yang berlaku dan menyiapkan dokumen pendukung sejak awal, bukan beranggapan bahwa sanksi akan hilang tanpa tindakan apa pun.
Fasilitas ini juga tidak menghapus pokok pajak yang masih terutang. Kewajiban pokok tetap harus dipenuhi, sementara pengurangan atau penghapusan hanya berkaitan dengan sanksi dan diberikan berdasarkan persyaratan yang berlaku. Selain itu, tenggat permohonan hingga 1 Oktober 2028 tidak memperpanjang batas waktu pelaporan, pembayaran, ataupun tindakan lain yang diwajibkan dalam administrasi perpajakan. Wajib pajak tetap perlu mengikuti jadwal masing-masing kewajiban. Menunggu hingga batas akhir permohonan dapat membuat persiapan terburu-buru dan berisiko menyebabkan kewajiban lain terlewat.
Bimo mengimbau wajib pajak untuk memeriksa kondisi masing-masing, termasuk kewajiban yang belum diselesaikan, tenggat yang harus dipenuhi, dan kelengkapan dokumen. Jika terdapat keraguan mengenai langkah yang perlu dilakukan, wajib pajak dapat meminta penjelasan kepada petugas Direktorat Jenderal Pajak (DJP). Petugas DJP siap membantu memberikan informasi agar permohonan dan pemenuhan kewajiban dapat dilakukan dengan tepat. Menghubungi petugas lebih awal juga memberi waktu bagi wajib pajak untuk memahami ketentuan dan menindaklanjuti kekurangan sebelum tenggat tiba.
Dengan demikian, kesempatan memperoleh pengurangan beban sanksi perlu dimanfaatkan secara tertib dan bertanggung jawab.