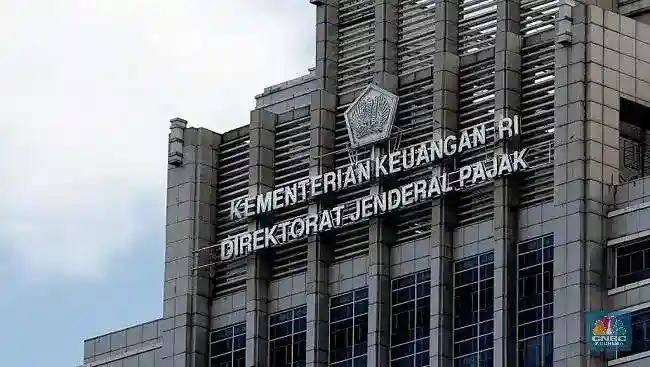
Jakarta | Direktorat Jenderal Pajak (DJP) Kementerian Keuangan menetapkan persyaratan bagi wajib pajak yang ingin mengajukan pengurangan atau penghapusan sanksi administrasi pajak. Ketentuan tersebut tercantum dalam Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026 tentang kebijakan perpajakan sehubungan dengan pengurangan atau penghapusan sanksi administratif. Keputusan ini menjadi acuan bagi wajib pajak dalam memahami tata cara dan persyaratan pengajuan permohonan.
Pengurangan dan penghapusan sanksi administrasi merupakan bentuk keringanan yang dapat dimohonkan sesuai ketentuan perpajakan. Namun, pengajuan permohonan tidak serta-merta membuat sanksi yang dikenakan menjadi berkurang atau dihapus. Wajib pajak tetap perlu memenuhi persyaratan yang ditentukan dan menyampaikan permohonan melalui prosedur yang berlaku. DJP kemudian menilai permohonan berdasarkan informasi serta dokumen yang diajukan.
Karena itu, wajib pajak perlu mencermati ruang lingkup keputusan tersebut sebelum menyiapkan permohonan. Perhatikan jenis sanksi yang dapat dimintakan keringanan, kondisi yang menjadi dasar pengajuan, serta ketentuan mengenai dokumen pendukung dan penyampaian permohonan. Memahami setiap unsur ini membantu pemohon memastikan bahwa permintaan yang diajukan sesuai dengan kebijakan yang berlaku, bukan sekadar menyampaikan keberatan secara umum.
Ketentuan dalam KEP-239/PJ/2026 juga memberikan landasan bagi wajib pajak untuk menilai langkah yang perlu dilakukan ketika menghadapi sanksi administrasi. Pemohon sebaiknya menyiapkan informasi perpajakan yang relevan dan memastikan data yang disampaikan konsisten dengan catatan atau dokumen terkait. Apabila terdapat ketentuan mengenai tenggat waktu atau saluran pengajuan, keduanya perlu diperhatikan agar permohonan dapat diproses sesuai mekanisme yang ditetapkan.
Dengan adanya acuan khusus ini, wajib pajak dapat menelaah persyaratan secara lebih terarah sebelum mengajukan permohonan pengurangan maupun penghapusan sanksi. Bagian berikutnya dapat menguraikan persyaratan yang harus dipenuhi, sehingga pemohon dapat memahami aspek administratif dan substantif yang perlu diperiksa. Untuk memperoleh kepastian, wajib pajak sebaiknya merujuk pada naskah keputusan resmi DJP dan ketentuan perpajakan terkait, terutama apabila terdapat perubahan atau petunjuk pelaksanaan lebih lanjut.
Dalam mengajukan permohonan pengurangan atau penghapusan sanksi administrasi pajak, Wajib Pajak perlu memperhatikan status gugatan dan upaya hukum lain yang berkaitan dengan perkara yang dimohonkan. Salah satu ketentuannya adalah pemohon tidak sedang mengajukan gugatan atau upaya hukum lainnya. Ketentuan ini dimaksudkan agar permohonan administratif tersebut tidak berjalan bersamaan dengan proses sengketa atas objek yang sama.
Apabila Wajib Pajak memang tidak sedang menempuh gugatan maupun upaya hukum lain, dokumen yang perlu disertakan adalah surat pernyataan tidak mengajukan gugatan atau upaya hukum lainnya. Surat tersebut menjadi pernyataan tertulis pemohon mengenai status proses hukum terkait. Karena itu, Wajib Pajak sebaiknya memastikan terlebih dahulu bahwa keterangan dalam surat sesuai dengan keadaan sebenarnya dan mencakup upaya hukum yang relevan dengan permohonan.
Ketentuan berbeda berlaku apabila gugatan atau upaya hukum lainnya telah lebih dahulu diajukan. Dalam kondisi tersebut, Wajib Pajak harus mencabut gugatan atau upaya hukum yang bersangkutan sebelum melanjutkan permohonan pengurangan atau penghapusan sanksi. Dokumen yang diminta adalah surat permohonan pencabutan gugatan atau upaya hukum lainnya. Dengan demikian, terdapat dua dokumen yang sesuai dengan dua keadaan: surat pernyataan tidak mengajukan upaya hukum bagi pemohon yang tidak menempuh sengketa, atau surat permohonan pencabutan bagi pemohon yang sebelumnya telah mengajukan upaya hukum.
Meidijati, Kasubdit Peraturan KUP dan PPSP Direktorat Jenderal Pajak (DJP), menjelaskan bahwa permohonan pengurangan atau penghapusan sanksi tidak dapat disertai sengketa. Keterangan tersebut disampaikan dalam sosialisasi pengurangan sanksi administrasi dan pajak minimum global pada Rabu, 28 Oktober 2026. Penjelasan ini menegaskan bahwa pemohon perlu menyelesaikan atau mencabut proses sengketa yang telah ditempuh, bukan mengajukannya secara paralel dengan permohonan administratif.
Sebelum menyampaikan berkas, Wajib Pajak dapat meninjau kembali apakah terdapat gugatan atau upaya hukum lain yang masih berjalan. Setelah statusnya dipastikan, pilih dokumen yang sesuai dan lampirkan bersama permohonan. Memenuhi ketentuan ini membantu memastikan persyaratan terkait sengketa dinyatakan dengan jelas. Wajib Pajak juga sebaiknya memeriksa persyaratan dan tata cara penyampaian yang berlaku agar dokumen pendukung disiapkan secara tepat.
Selain mengajukan permohonan dan melengkapi dokumen yang dipersyaratkan, wajib pajak perlu menyampaikan surat pernyataan mengenai penyebab timbulnya sanksi administratif. Dalam surat tersebut, pemohon menerangkan bahwa sanksi muncul karena kekhilafan atau bukan karena kesalahan wajib pajak. Pernyataan ini membantu menjelaskan dasar permohonan sekaligus memberikan konteks bagi otoritas pajak saat menilai keadaan yang melatarbelakangi keterlambatan, kekurangan pembayaran, atau pelanggaran administrasi. Isi surat hendaknya disusun secara jelas, sesuai fakta, dan konsisten dengan dokumen pendukung serta uraian dalam permohonan.
Surat pernyataan bukan sekadar pelengkap formal. Wajib pajak perlu menguraikan keadaan yang relevan secara jujur dan tidak menyampaikan keterangan yang bertentangan dengan bukti. Penjelasan dapat membantu menunjukkan mengapa sanksi timbul dan mengapa pengurangan atau penghapusan dimohonkan, tetapi penyampaian surat tersebut tidak dengan sendirinya menjamin permohonan dikabulkan. Penilaian tetap mengikuti ketentuan yang berlaku dan mempertimbangkan kelengkapan serta kesesuaian informasi yang diberikan.
Cakupan fasilitas ini juga terbatas pada sanksi administratif yang belum dibayar atau belum dilunasi oleh wajib pajak. Artinya, permohonan pengurangan atau penghapusan tidak ditujukan untuk memperoleh pengembalian atas sanksi yang telah dibayar atau dilunasi. Karena itu, sebelum mengajukan permohonan, wajib pajak sebaiknya memeriksa status pembayaran setiap sanksi yang tercantum dalam surat tagihan atau keputusan terkait. Pemisahan status tersebut penting agar jelas bagian mana yang masih dapat dimohonkan penanganannya melalui fasilitas ini.
Dengan demikian, pemohon perlu memastikan surat pernyataan menjelaskan alasan kekhilafan atau tidak adanya kesalahan, sementara nilai sanksi yang diajukan memang masih belum dilunasi. Uraian yang terang dan dokumen yang tertata dapat membantu memperjelas ruang lingkup permohonan serta mengurangi risiko kekeliruan dalam proses pemeriksaan. Wajib pajak juga sebaiknya menyimpan salinan surat dan bukti penyampaian sebagai arsip, serta memastikan seluruh informasi identitas, masa pajak, dan jumlah sanksi sesuai dengan dokumen resmi yang menjadi dasar permohonan.
Pemohon pengurangan atau penghapusan sanksi administrasi pajak perlu memperhatikan bahwa pemenuhan persyaratan yang telah dijelaskan sebelumnya tidak serta-merta meniadakan ketentuan lain yang berlaku. Pengajuan hendaknya disiapkan dengan menelaah dasar hukum secara menyeluruh, termasuk peraturan yang secara khusus mengatur tata cara dan persyaratan permohonan. Langkah ini membantu pemohon memastikan bahwa dokumen, informasi, dan tindakan yang diperlukan selaras dengan kerangka ketentuan yang berlaku. Pemeriksaan tersebut juga penting agar tidak ada persyaratan tambahan yang terlewat ketika permohonan diajukan kepada otoritas pajak.
Dalam menyiapkan permohonan, pemohon sebaiknya mencermati perubahan peraturan yang relevan dan menggunakan rujukan hukum yang berlaku pada saat pengajuan. Perubahan dapat memengaruhi ketentuan yang perlu diperhatikan, sehingga mengandalkan informasi lama saja berisiko menimbulkan ketidaksesuaian. Apabila terdapat keraguan tentang penerapan suatu ketentuan terhadap keadaan tertentu, pemohon dapat meminta penjelasan kepada pihak yang berwenang atau berkonsultasi dengan tenaga profesional di bidang perpajakan. Pemeriksaan berdasarkan sumber resmi akan membantu menjaga ketepatan informasi dan menghindari asumsi yang tidak didukung oleh peraturan.
Sebagai bagian dari pemeriksaan akhir, pastikan seluruh persyaratan dalam peraturan terkait telah diperhatikan sebelum permohonan disampaikan. Ketentuan yang berlaku tidak hanya mencakup kelengkapan berkas, tetapi juga persyaratan hukum lain yang ditetapkan dalam peraturan perundang-undangan. Karena itu, pemohon perlu memastikan bahwa permohonannya memenuhi ketentuan yang relevan secara utuh, tanpa menganggap bahwa terpenuhinya satu persyaratan otomatis menggantikan persyaratan lainnya.