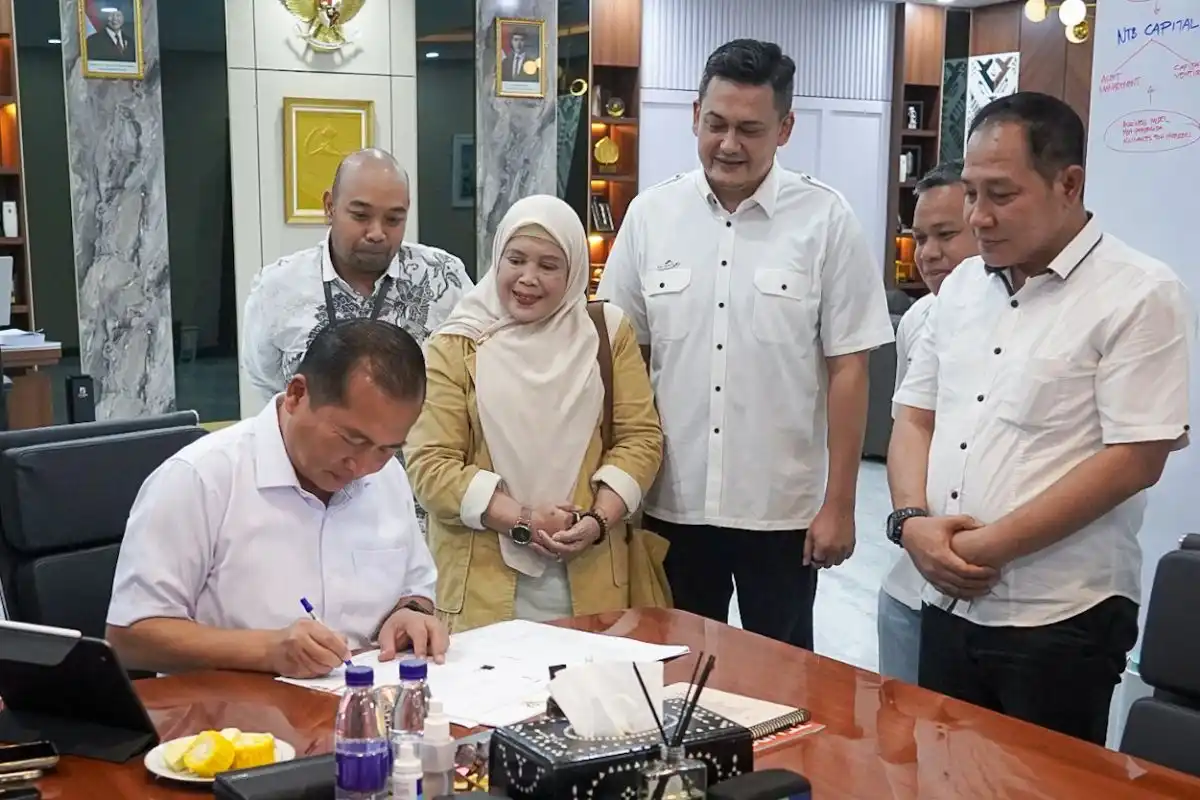
Mataram | Pemerintah Provinsi Nusa Tenggara Barat menyiapkan perubahan PT Bank Perekonomian Rakyat (BPR) NTB dari sistem konvensional menjadi BPR NTB Syariah. Konversi ini ditargetkan rampung pada penghujung 2026. Rencana tersebut menjadi bagian dari upaya pemerintah daerah untuk memperluas layanan keuangan berbasis syariah sekaligus melengkapi lembaga jasa keuangan yang dimiliki daerah.
Gubernur NTB Lalu Muhamad Iqbal menyampaikan target itu di Mataram pada Rabu. Ia menjelaskan bahwa pengalihan sistem BPR NTB merupakan tahapan lanjutan dalam rangkaian pengembangan ekosistem keuangan syariah di provinsi tersebut. Dengan penyelesaian yang ditargetkan pada akhir 2026, pemerintah berharap seluruh unsur yang direncanakan dapat tersedia sebelum target ekosistem lengkap pada 2027.
Iqbal menggambarkan proses tersebut sebagai urutan pengembangan lembaga keuangan daerah. Bank NTB lebih dahulu beroperasi dengan sistem syariah. Setelah itu, langkah berikutnya mencakup Jamkrida, sebelum kemudian BPR NTB menjalani konversi. Peralihan BPR menjadi tahap terakhir dalam rangkaian itu, sehingga keberhasilannya dipandang penting untuk melengkapi susunan layanan keuangan daerah berbasis syariah.
Target penyelesaian pada 2026 memberi batas waktu bagi proses perubahan BPR, sementara sasaran 2027 menjadi tolok ukur untuk kelengkapan ekosistem secara keseluruhan. Rencana ini menunjukkan bahwa transformasi tidak hanya menyangkut satu lembaga, tetapi disusun bertahap dengan melibatkan beberapa institusi milik daerah. Bank NTB, Jamkrida, dan BPR NTB memiliki posisi masing-masing dalam urutan yang dipaparkan gubernur.
Jika sesuai jadwal, BPR NTB Syariah akan melengkapi rangkaian tersebut setelah tahapan pada Bank NTB dan Jamkrida. Pemerintah Provinsi NTB menargetkan seluruh ekosistem jasa keuangan daerah berbasis syariah siap pada 2027. Dengan demikian, konversi BPR yang direncanakan selesai pada penghujung 2026 menjadi penanda penting sebelum sasaran kelengkapan itu dicapai.
Rancangan peralihan BPR NTB menuju layanan syariah disertai pembagian segmen usaha yang dirancang agar lembaga tersebut dan Bank NTB Syariah saling melengkapi. Pengaturan ini penting untuk mencegah keduanya menawarkan layanan serupa kepada kelompok nasabah yang sama. Dengan batas pasar yang lebih jelas, masing-masing lembaga dapat mengembangkan produk, jaringan, dan pendekatan pelayanan sesuai kebutuhan calon nasabahnya.
Bank NTB Syariah diarahkan untuk melayani segmen mikro ke atas. Cakupan tersebut memungkinkan bank berfokus pada nasabah dengan kebutuhan pembiayaan dan layanan keuangan yang lebih besar, termasuk pelaku usaha yang telah memiliki skala operasional lebih mapan. Sementara itu, BPR NTB Syariah akan menggarap segmen mikro ke bawah hingga usaha ultra mikro. Kelompok ini sering membutuhkan akses pembiayaan yang lebih dekat, proses yang sesuai dengan karakter usaha, serta pendampingan untuk memperkuat kegiatan ekonomi sehari-hari.
Pembagian tersebut tidak sekadar memisahkan sasaran pemasaran, tetapi juga memberi ruang bagi BPR NTB Syariah untuk memperluas akses layanan keuangan syariah bagi pelaku usaha kecil. Di sisi lain, Bank NTB Syariah dapat mempertahankan fokus pada nasabah di atas segmen tersebut tanpa harus berkompetisi langsung dalam ceruk usaha ultra mikro. Kejelasan mandat diharapkan membantu kedua lembaga menyusun strategi yang terarah sekaligus mengurangi tumpang tindih layanan.
Pemisahan juga direncanakan untuk layanan yang berkaitan dengan arus kas pemerintah daerah. Bank NTB Syariah akan mengelola layanan bagi aparatur sipil negara atau ASN. Adapun layanan bagi pegawai pemerintah dengan perjanjian kerja (PPPK), termasuk PPPK paruh waktu, diarahkan kepada BPR NTB Syariah. Dengan pengelompokan ini, kanal layanan bagi kelompok pegawai pemerintah dapat ditata menurut lembaga yang bertanggung jawab, tanpa mengaburkan fokus usaha masing-masing.
Secara keseluruhan, pembagian nasabah dan layanan tersebut menjadi bagian dari upaya membangun ekosistem perbankan daerah yang lebih terkoordinasi. Keberhasilannya akan bergantung pada kejelasan kriteria segmen, kesiapan produk, koordinasi antarlembaga, serta komunikasi kepada nasabah. Jika diterapkan secara konsisten, Bank NTB Syariah dan BPR NTB Syariah dapat memperluas jangkauan layanan dengan peran yang berbeda namun tetap mendukung kebutuhan masyarakat dan pemerintah daerah.
Iqbal menegaskan bahwa pengembangan ekosistem keuangan syariah tidak cukup dimaknai sebagai perubahan sistem operasional lembaga, termasuk peralihan BPR menjadi BPR syariah. Perubahan kelembagaan perlu disertai tujuan yang lebih luas, yakni menghadirkan layanan keuangan yang relevan dengan kebutuhan masyarakat dan memberi dampak nyata. Dengan demikian, ukuran keberhasilan tidak semata-mata terletak pada penyesuaian prosedur, produk, atau tata kelola, tetapi juga pada sejauh mana layanan tersebut dapat dijangkau dan dimanfaatkan oleh masyarakat secara layak.
Dalam harapan pemerintah, perluasan pembiayaan melalui lembaga keuangan syariah dapat membuka akses pendanaan yang lebih baik bagi warga dan pelaku usaha yang membutuhkan modal. Akses tersebut penting agar masyarakat memiliki pilihan pembiayaan yang resmi, dapat dipahami, dan sesuai dengan kebutuhannya. Pengembangan layanan diharapkan membuat pembiayaan yang bertanggung jawab semakin dekat dengan masyarakat, tanpa mengabaikan prinsip kehati-hatian lembaga. Penekanan ini menunjukkan bahwa transformasi BPR memiliki dimensi sosial, selain agenda penguatan institusi dan pengembangan industri keuangan syariah.
Iqbal juga mengaitkan perluasan akses pembiayaan dengan upaya mengurangi ketergantungan masyarakat pada pinjaman ilegal dan praktik rentenir. Ketika pilihan pendanaan yang layak tersedia, masyarakat diharapkan tidak terdorong mencari pinjaman melalui saluran yang berisiko atau membebani. Harapan tersebut menempatkan perlindungan dan kebutuhan masyarakat sebagai bagian penting dari pengembangan ekosistem syariah. Namun, manfaat itu merupakan tujuan yang ingin didorong, bukan hasil yang dapat dianggap telah tercapai. Karena itu, perluasan layanan perlu diarahkan agar benar-benar menjangkau kelompok yang membutuhkan dan menyediakan pembiayaan sesuai kemampuan serta keperluan mereka. Dengan pendekatan tersebut, peralihan BPR diharapkan menjadi bagian dari upaya pemerintah memperluas pilihan keuangan yang lebih layak, sekaligus membangun hubungan layanan yang dapat dipercaya dan memberi manfaat bagi masyarakat dalam jangka panjang.
Pemerintah Provinsi Nusa Tenggara Barat menyiapkan integrasi Bank NTB Syariah dan BPR NTB Syariah melalui skema perusahaan induk dan anak perusahaan, atau holding company. Rencana ini dirancang sebagai langkah kelembagaan untuk menata hubungan kedua entitas tanpa menghilangkan peran masing-masing. Dalam struktur tersebut, perusahaan induk diharapkan menjadi kerangka koordinasi, sementara perusahaan anak menjalankan kegiatan usaha sesuai mandat dan karakteristiknya. Skema ini menjadi bagian dari agenda peralihan BPR menuju sistem syariah yang ditargetkan berlangsung hingga penghujung 2026.
Integrasi tersebut memiliki sejumlah sasaran. Pertama, memperkuat sinergi kelembagaan agar Bank NTB Syariah dan BPR NTB Syariah dapat menyelaraskan perencanaan, tata kelola, serta dukungan operasional. Kedua, memperjelas strategi bisnis melalui pembagian peran yang lebih terukur. Dengan arah usaha yang disusun bersama, masing-masing lembaga dapat menentukan segmen nasabah, layanan, dan prioritas pembiayaan berdasarkan kapasitas serta jangkauan yang dimiliki. Penyelarasan ini juga diharapkan mengurangi tumpang tindih kegiatan, sekaligus membuka ruang kolaborasi untuk menjangkau kebutuhan masyarakat yang beragam.
Tujuan lainnya adalah meningkatkan efisiensi investasi teknologi informasi. Pengembangan sistem digital dan infrastruktur teknologi memerlukan sumber daya yang besar, sehingga koordinasi di bawah struktur holding dapat membantu merencanakan kebutuhan secara terpadu. Pengelolaan investasi yang lebih terarah berpotensi menghindari pengadaan sistem yang berulang, memperkuat keamanan layanan, dan mendukung akses transaksi yang lebih baik bagi nasabah. Namun, pelaksanaan integrasi tetap perlu memperhatikan kesiapan organisasi, kepatuhan terhadap ketentuan yang berlaku, serta keberlanjutan layanan selama proses perubahan berlangsung.
Iqbal berharap integrasi tidak sekadar menyatukan struktur, tetapi membuat kedua lembaga bekerja saling melengkapi.
Baca juga: Inisiatif Terbaru Bank Syariah Nasional di Bandung | Siapkan Capex Rp400 Miliar Lebih, ACES Targetkan hingga 75 Gerai Baru